Acceder a una vivienda propia siempre fue uno de los grandes desafíos para las familias argentinas. En nuestro país, el crédito no siempre está al alcance de la mano: los períodos con mayor inflación provocan que los bancos se retiren del mercado. Frente al escenario actual, marcado por una inflación controlada pero también por la caída del consumo, el Gobierno apuesta a reactivar la economía a través de créditos hipotecarios. Este mes, $200.000 millones quedaron a disposición de los bancos para ampliar la oferta de préstamos UVA.
Sin crédito es muy difícil adquirir una vivienda. La posibilidad de financiar la compra abre ese camino, pero también obliga a entender cómo se compone el crédito y qué determina su evolución a lo largo del tiempo. En la modalidad UVA intervienen dos componentes: la actualización del capital y la tasa de interés que establece cada banco. El capital prestado se convierte en unidades de valor adquisitivo, cuya cotización se actualiza al ritmo de la inflación. La tasa de interés adicional, en cambio, permanece fija durante todo el plazo.
En Argentina, intentar anticipar el comportamiento de un crédito hasta su última cuota sería casi entrar en el mundo de la ciencia ficción. Las estimaciones actuales ubican la inflación apenas por encima del 20% para los próximos 12 meses, pero pierden precisión a medida que se extiende el horizonte. Ante esa incertidumbre, la mirada debería centrarse en aquello que sí se puede evaluar en el presente: las condiciones que ofrece cada banco.
Una tasa de interés más baja no necesariamente convierte a una propuesta en la más conveniente. El porcentaje financiado puede reducir de manera considerable el capital inicial necesario para la adquisición, mientras que un plazo más amplio permite distribuir el esfuerzo a lo largo del tiempo. La comparación entre algunas de las principales líneas disponibles muestra cómo cada entidad combina estos factores:
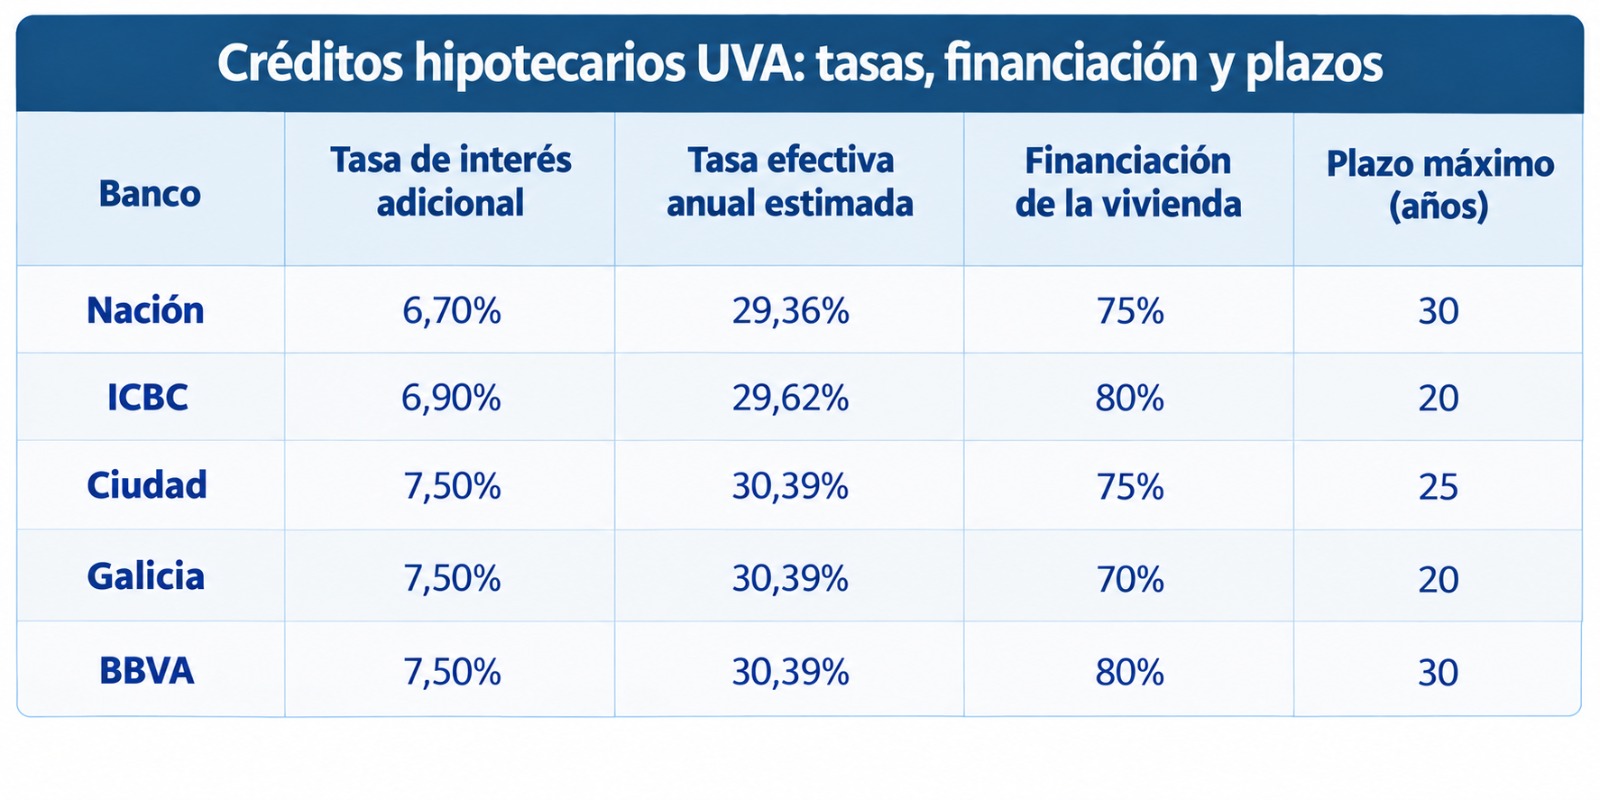 Este cuadro es una referencia para comparar las ofertas y puede variar según cómo evolucione la inflación. La tasa efectiva anual estimada combina la TEA de cada línea con una inflación esperada del 21% para los próximos 12 meses, según el Relevamiento de Expectativas de Mercado (REM).
Comprender la propuesta de los bancos es un buen punto de partida, pero en la práctica la decisión depende de cuánto hay que pagar cada mes. Para quien hoy alquila, la comparación es directa entre el monto que destina todos los meses al alquiler y la cuota inicial que pagaría por un crédito para acceder a una vivienda similar. Si ambas cifras se acercan, el esfuerzo económico puede ser parecido, aunque el destino de ese dinero es diferente. El alquiler paga el uso de una vivienda, mientras que el crédito permite avanzar hacia su adquisición. Una simulación lleva esa comparación a números concretos:
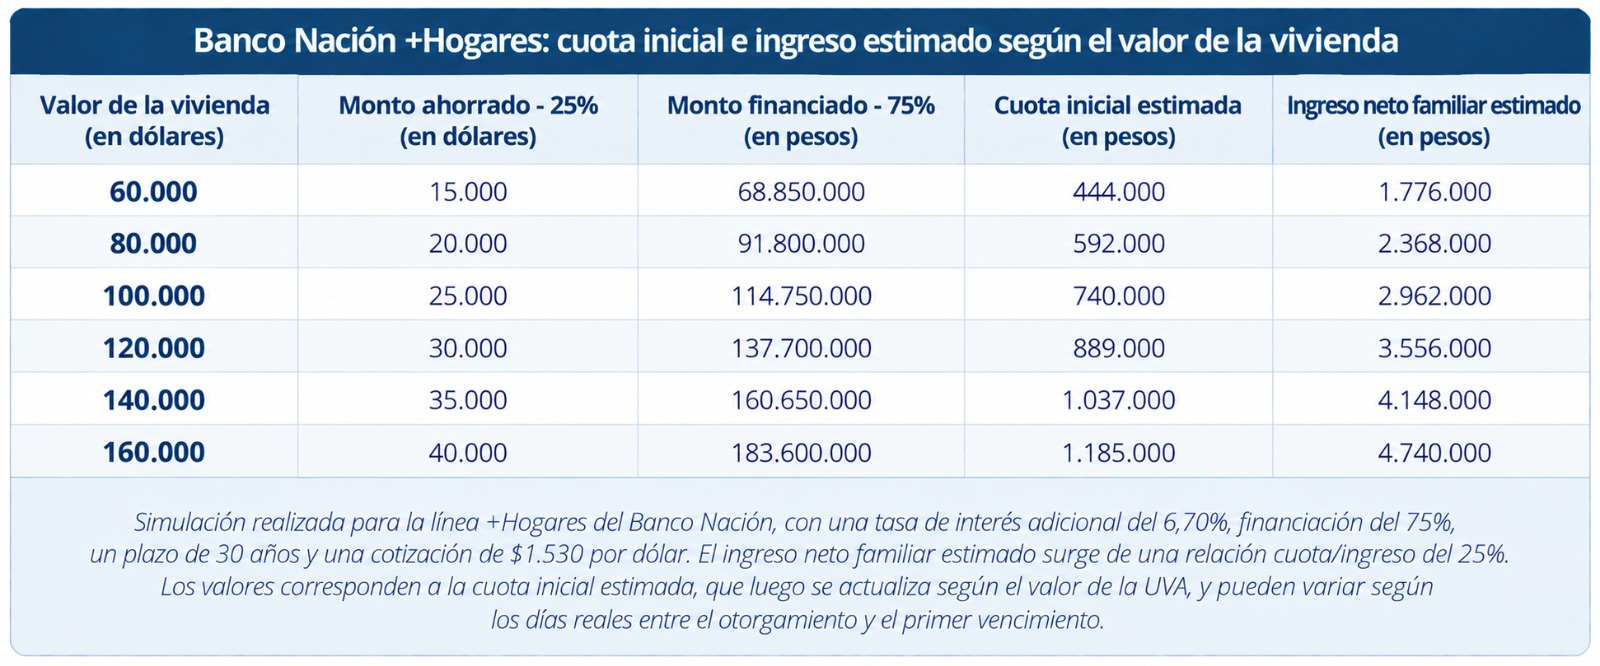
Simulación realizada con una tasa de interés adicional del 6,70%, financiación del 75%, un plazo de 30 años y una cotización de $1.530 por dólar. El ingreso neto familiar estimado surge de una relación cuota/ingreso del 25%. Los valores corresponden a la cuota inicial estimada, que luego se actualiza según el valor de la UVA.
Para quienes cumplen con los requisitos, la perspectiva cambia y convierte la vivienda propia en una posibilidad concreta. La decisión exige encontrar el equilibrio entre aprovechar las condiciones actuales y asumir los riesgos.
La prudencia resulta indispensable, aunque esperar el momento perfecto puede significar la pérdida de una buena oportunidad. El futuro nunca ofrece todas las respuestas y quizá tampoco exista ese instante en el que todas las dudas desaparecen. Hacer números permite saber si hoy es posible dar el paso, pero algunas oportunidades solo pueden mostrar hasta dónde nos llevan cuando nos animamos a tomarlas. Después de todo, también se trata de animarse y confiar en el futuro.
Publicada en EsNota